اقتصادكم
عززت النتائج المالية لشركة HPS برسم النصف الأول من 2026 مؤشرات تعافي ربحيتها، مع عودة الشركة إلى تحقيق الأرباح وتحسن هامش التشغيل، مدفوعة بنمو نشاط البرمجيات كخدمة (SaaS) وتسارع تنفيذ المشاريع، في وقت يظل تحويل هذا النمو إلى سيولة نقدية محورا للمتابعة خلال الأشهر المقبلة.
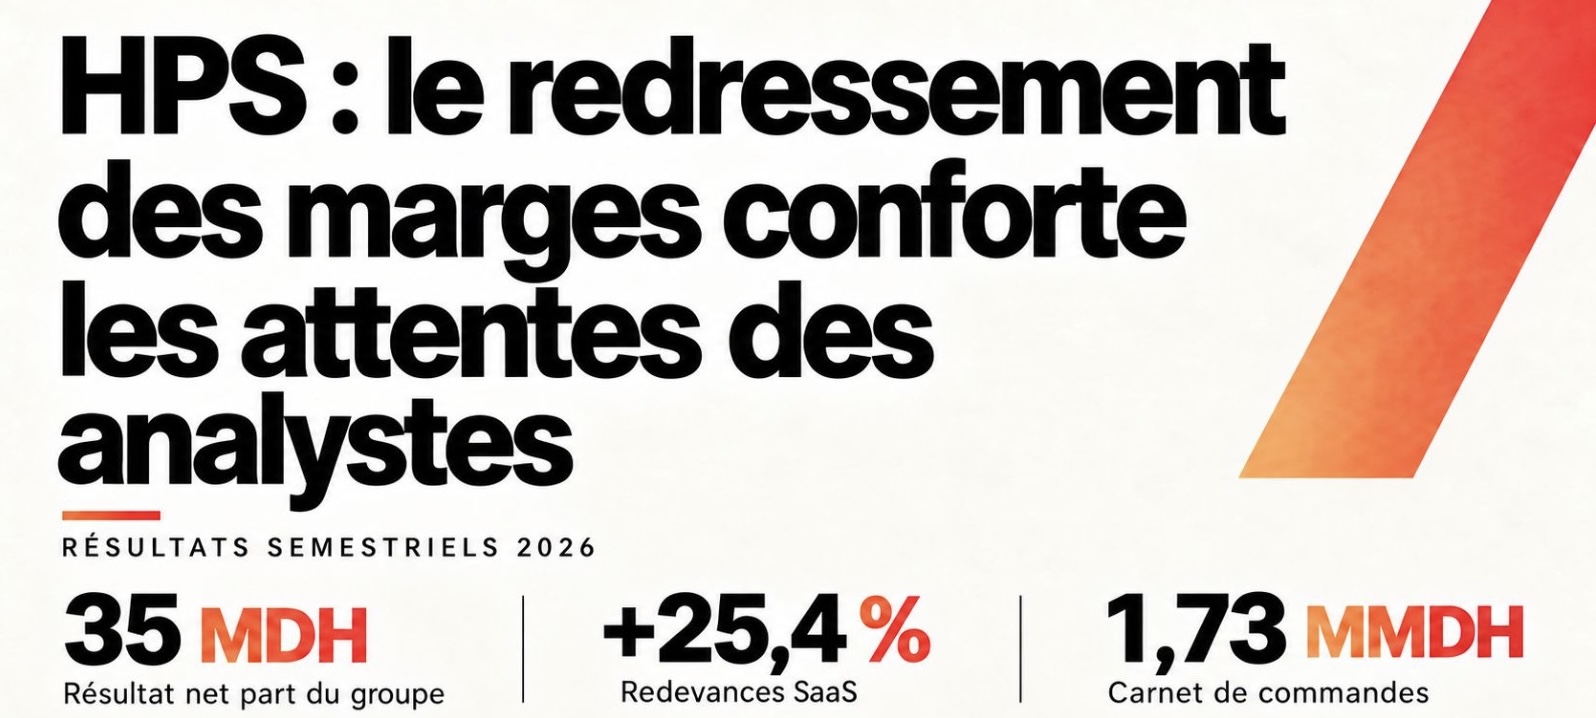
وحققت HPS، المتخصصة في حلول الأداء ووسائل الدفع، نتيجة صافية حصة المجموعة بلغت 35 مليون درهم خلال النصف الأول من 2026، مقابل خسارة قدرها 47 مليون درهم خلال الفترة نفسها من 2025. ويأتي هذا التحول امتدادا للتحسن المسجل خلال النصف الثاني من العام الماضي، مستفيدا من نمو النشاط بوتيرة تفوق ارتفاع التكاليف.
وبلغت المنتجات التشغيلية 761 مليون درهم، بارتفاع نسبته 13.1%، فيما ارتفعت المصاريف التشغيلية، باستثناء المخصصات، بنسبة 6% فقط. وساهم هذا الفارق في رفع الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) بنسبة 74.7% إلى 122 مليون درهم، لترتفع هامش الربحية من 10.4% إلى 16%.
وباستبعاد تأثيرات أسعار الصرف، بلغ EBITDA نحو 114 مليون درهم، بزيادة 64.1%، مع هامش عند 15.2%. ويعكس ذلك أن تحسن الأداء يرتكز أساسا على عوامل تشغيلية، رغم مساهمة العملات في دعم النتائج.
كما استفادت النتيجة الصافية من تحسن النتيجة المالية، التي تقلص عجزها إلى نحو 9 ملايين درهم، مقابل ناقص 40 مليون درهم خلال النصف الأول من 2025. وبذلك جاء التحول إلى الأرباح نتيجة لتحسن ربحية النشاط وتراجع العجز المالي.
وتعزز الدينامية التجارية هذا المسار، إذ ارتفعت إيرادات مشاريع PowerCARD وBankWorld بنسبة 33%، فيما قفزت مبيعات الخدمات الإضافية للعملاء الحاليين بنسبة 58.9%، ونمت إيرادات الاشتراكات في خدمات SaaS بنسبة 25.4%. ويستند نمو المجموعة بالتالي إلى عدة محركات، تشمل تنفيذ العقود وتطوير المنصات القائمة وتسارع الخدمات ذات الإيرادات المتكررة.
وتتوافق هذه النتائج مع التوجه الذي سبق أن عرضته CFG Bank في يوليوز الماضي، إذ استندت رؤيته الإيجابية إلى نمو نشاط SaaS وقدرة المجموعة على تحسين هوامشها تدريجيا. وكان مكتب الأبحاث قد حدد آنذاك سعرا مستهدفا عند 781 درهما للسهم، مع اعتماد توقعات أكثر تحفظا لعام 2027 مقارنة بطموحات الإدارة، مع اعتبار سرعة تنفيذ نموذج الأعمال عاملا حاسما في تطور الأداء.
من جهته، ركز BKGR على استعادة الربحية المرتقبة، مع التنبيه إلى تكلفة الانتقال نحو نموذج SaaS، خاصة ما يتعلق بالبنية التحتية السحابية والأمن السيبراني والامتثال. وفي تحليله الذي جرى تداوله في يناير، أوصى مكتب الأبحاث بالشراء، محددا سعرا مستهدفا عند 705 دراهم.
وتظهر النتائج الحالية أن توسع الهوامش يأتي بالتوازي مع استمرار بعض الاستثمارات، إذ ارتفعت تكاليف الاستضافة بنسبة 53.6% إلى 24 مليون درهم، بينما بلغت نفقات البحث والتطوير 81 مليون درهم، بزيادة 16.3%. وبذلك تواصل HPS تحسين ربحيتها بالتزامن مع الحفاظ على الاستثمارات اللازمة لتطوير منصاتها.
كما يوفر دفتر الطلبات رؤية أوضح لمسار النمو، بعدما بلغ 1.73 مليار درهم في نهاية يونيو، بزيادة 3.4% مقارنة بدجنبر، رغم استمرار تنفيذ المشاريع. وتمثل العقود المنتظمة والمتكررة 69% من إجمالي دفتر الطلبات. كما بلغت قيمة العقود الجديدة الموقعة خلال النصف الأول 400 مليون درهم، معظمها تقريبا بنظام SaaS، وتشمل هذه العقود تطوير الحلول وخمس سنوات من الصيانة أو الإتاوات، ما يعني أن مساهمتها في الإيرادات ستتوزع على عدة سنوات.
وتبرز أستراليا مثالا على هذا الجدول الزمني، حيث دخلت المنصة المخصصة لأحد البنوك الكبرى مرحلة الإنتاج في أبريل، غير أن عملية نقل المعاملات لا تزال مستمرة. وبالتالي، ستظل المساهمة المالية للمشروع مرتبطة بمدى ارتفاع حجم المعاملات الفعلي، وليس بمجرد توقيع العقد.
وفي المقابل، تكشف الحسابات عن فجوة بين تحسن النتائج وتوليد السيولة. فقد بلغت القدرة على التمويل الذاتي 61 مليون درهم، غير أن تغير حاجيات رأس المال العامل استنزف نحو 73 مليون درهم، ليصل صافي التدفق النقدي الناتج عن النشاط إلى 3.7 ملايين درهم فقط خلال النصف الأول.
وأوضحت HPS أن هذا الاستهلاك للسيولة يرتبط بتقدم تنفيذ العقود متعددة السنوات، حيث يتم تسجيل الإيرادات تدريجيا، في حين تأتي مراحل الفوترة في وقت لاحق. وأكدت المجموعة أن الأمر لا يتعلق بفواتير مستحقة وغير مؤداة، وأن متوسط آجال التحصيل ظل مستقرا.
وسيتيح تتبع عمليات الفوترة والتحصيل المقبلة تقييم مدى قدرة المجموعة على تحويل نمو نشاطها إلى تدفقات نقدية. وبلغ صافي المديونية في نهاية يونيو 206 ملايين درهم، مقابل 196 مليون درهم في نهاية 2025.
وبالنسبة إلى السنة المالية 2026، جددت HPS توقعاتها بتحقيق نمو عضوي يتراوح بين 12% و17%، إلى جانب تحسين هامش EBITDA مقارنة بعام 2025. وكانت المجموعة قد سجلت هامشا بلغ 18.4% خلال السنة الماضية، مدعوما بشكل أكبر بأداء النصف الثاني.
وبلغ هامش EBITDA في نهاية يونيو 16%، ما يعكس تحسنا مقارنة بالفترة نفسها من العام الماضي، فيما يفترض الهدف السنوي تحقيق مستوى أعلى من الربحية خلال النصف الثاني. وستشكل وتيرة تنفيذ المشاريع، وتسارع نشاط SaaS، فضلا عن تحصيل المستحقات المرتبطة بالعقود، أبرز المؤشرات التي ستحدد مدى ترسيخ هذا التحسن خلال الفترة المقبلة.